Domain schwellenangst.de kaufen?
Wir ziehen mit dem Projekt
schwellenangst.de um.
Sind Sie am Kauf der Domain
schwellenangst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwellenangst.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Stahl Ein-Kanal-Barrieren 159094Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=23..27 VSchaltspannung=20,6 VSchaltstrom=0,07 ASchaltleistung=1,751 VASchaltfrequenz=0 HzAnzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (IP)=IP20...303,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Migration ohne GrenzenDie Doku von Marco Pino: Wie Deutschland das Asyl-Chaos lösen kann Seit gut einem Jahrzehnt sind Deutschland und Europa Ziel massenhafter illegaler Migration, primär aus der arabischen Welt und Afrika. Allein nach Deutschland wanderten in diesem Zeitraum über 2,5 Millionen Menschen illegal ein, erklärten das Land eigenmächtig zu ihrem neuen Wohnsitz. Wer es nach Deutschland geschafft hat, braucht Abschiebungen kaum zu fürchten, wird stattdessen mit Sozialleistungen belohnt und darf oft auch seine Familie nachholen. Trotzdem wird in Medien und Politik gerne behauptet, sogenannte Pullfaktoren, also Anreize zur illegalen Migration nach Deutschland, die gebe es gar nicht. Eine Behauptung, die sich einreiht in die lange Liste der Flüchtlingslügen, die JF-TV unter diesem Namen ab 2015 in einer Dokuserie behandelt hat. Tatsächlich ist eher das Gegenteil der Fall: Die ganze deutsche Asylpolitik mutet längst wie ein einziger großer Pullfaktor an. Doch wofür das alles? Wo ist der Nutzen? Wie groß sind die Schäden? In diesem Film analysieren wir ausführlich, was das Asylchaos der letzten Jahre angerichtet hat, welche unfassbaren Anstrengungen unser Staat unternimmt, um illegale Migranten unterzubringen und zu versorgen, wie sich diese Migration auf die innere Sicherheit oder die Arbeitsmärkte auswirkt und letztlich: welche Alternativen es zu dieser Politik gibt. Eine Politik, die so oder so ein Auslaufmodell ist. Denn wie wir am Ende des Films sehen werden, ist ein Umdenken unausweichlich. Mitwirkende: Thilo Sarrazin, Laila Mirzo, Ulrich Vosgerau, Hinrich Rohbohm und viele mehr.4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Stahl Ein-Kanal-Barrieren 158758Art der Spannungsversorgung=passivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=0 VSchaltspannung=0 VSchaltstrom=0 ASchaltleistung=0 VASchaltfrequenz=0 HzAnzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=neinSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WBetriebstemperatur=-20..60 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (IP)=IP20...158,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Stahl Ein-Kanal-Barrieren 159094Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=23..27 VSchaltspannung=20,6 VSchaltstrom=0,07 ASchaltleistung=1,751 VASchaltfrequenz=0 HzAnzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (IP)=IP20...303,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Migration ohne GrenzenDie Doku von Marco Pino: Wie Deutschland das Asyl-Chaos lösen kann Seit gut einem Jahrzehnt sind Deutschland und Europa Ziel massenhafter illegaler Migration, primär aus der arabischen Welt und Afrika. Allein nach Deutschland wanderten in diesem Zeitraum über 2,5 Millionen Menschen illegal ein, erklärten das Land eigenmächtig zu ihrem neuen Wohnsitz. Wer es nach Deutschland geschafft hat, braucht Abschiebungen kaum zu fürchten, wird stattdessen mit Sozialleistungen belohnt und darf oft auch seine Familie nachholen. Trotzdem wird in Medien und Politik gerne behauptet, sogenannte Pullfaktoren, also Anreize zur illegalen Migration nach Deutschland, die gebe es gar nicht. Eine Behauptung, die sich einreiht in die lange Liste der Flüchtlingslügen, die JF-TV unter diesem Namen ab 2015 in einer Dokuserie behandelt hat. Tatsächlich ist eher das Gegenteil der Fall: Die ganze deutsche Asylpolitik mutet längst wie ein einziger großer Pullfaktor an. Doch wofür das alles? Wo ist der Nutzen? Wie groß sind die Schäden? In diesem Film analysieren wir ausführlich, was das Asylchaos der letzten Jahre angerichtet hat, welche unfassbaren Anstrengungen unser Staat unternimmt, um illegale Migranten unterzubringen und zu versorgen, wie sich diese Migration auf die innere Sicherheit oder die Arbeitsmärkte auswirkt und letztlich: welche Alternativen es zu dieser Politik gibt. Eine Politik, die so oder so ein Auslaufmodell ist. Denn wie wir am Ende des Films sehen werden, ist ein Umdenken unausweichlich. Mitwirkende: Thilo Sarrazin, Laila Mirzo, Ulrich Vosgerau, Hinrich Rohbohm und viele mehr.4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
-
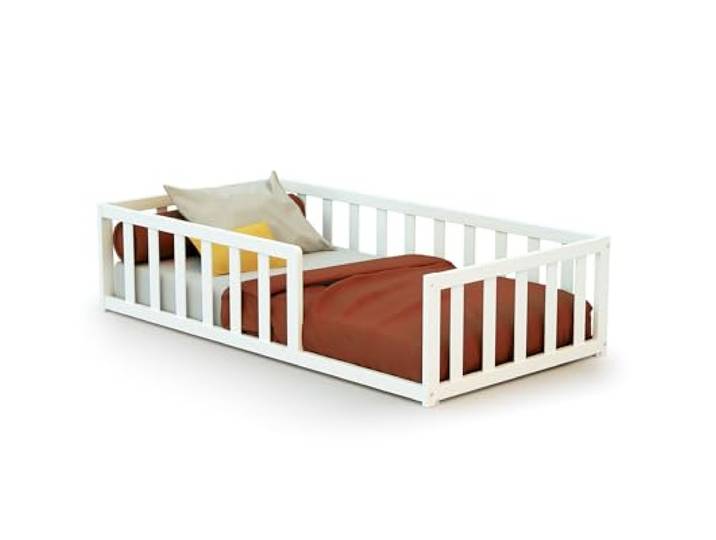
Webaby - Bodenbett babybett Holz 70x140 cm Weiß Mit Barrieren Mit Barrieren Gitterbett Kinderbett Lattenrost inklusive Schlafkomfort Autonomie SicherheitWebaby - Bodenbett babybett Holz 70x140 cm Weiß Mit Barrieren Mit Barrieren Gitterbett Kinderbett Lattenrost inklusive Schlafkomfort Autonomie Sicherheit. Bodenbett 70x140 für Kleinkinder im skandinavischen Stil. Es ermöglicht die Einrichtung eines Schlafzimmers, damit es sicher wachsen kann Fördert das Erlernen der Unabhängigkeit in völliger Sicherheit. Lattenrost für bessere Matratzenbelüftung und optimalen Schlafkomfort. Hergestellt in Europa mit Massivholz für nachhaltigen Gebrauch und hohe Festigkeit Für Matratze 70 x 140 cm, maximale Höhe 12 cm (nicht im Lieferumfang enthalten). Farbe:Weiß179,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
6er-Probierpaket »Genuss ohne Grenzen«Alkoholfrei genießen Weihnachten und Silvester sind die perfekten Anlässe, um mit einem Glas Wein anzustoßen – auch ohne Alkohol. Und dieses Probierpaket macht es Ihnen leicht, die Feiertage stilvoll und genussvoll zu verbringen. Ob prickelnder Schaumwein, fruchtiger Weißwein oder aromatischer Rosé oder ein samtiger Rotwein – diese Auswahl zeigt, wie lecker alkoholfreier Wein sein kann. Hergestellt aus hochwertigen Rebsorten wie Riesling, Cuvée Blanc oder Rosé, bieten diese Weine eine echte Alternative. Sie punkten mit intensiven Aromen und schöner Frische, die perfekt in die geselligen Momente der Festtage passt. Auch ideal als Begleitung zu festlichen Gerichten! Der prickelnde Leitz »Eins-Zwei-Zero« Sparkling Rosé Alkoholfrei macht sich toll zu Vorspeisen wie Lachs-Canapés, während der Doppio Passo Rosso »Alternativa« Ihr Weihnachtsbraten-Menü perfekt abrundet. Und das Beste: Sie können ohne Reue genießen – auch in großer Runde.49,90 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.