Domain schwellenangst.de kaufen?
Wir ziehen mit dem Projekt
schwellenangst.de um.
Sind Sie am Kauf der Domain
schwellenangst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwellenangst.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Tidyard 2 Stück Barrieren für Kinderbett, rosa, 102 x 42 cm, Kinderbettstange, Kinderbettschutz, Bett, Kinderbett, BarrierenBeschreibung: Diese Sicherheitsbarriere für Betten ist ideal, um zu verhindern, dass die Kleinen vom Bett fallen. Ausgestattet mit einem Knopf auf jeder Seite kann die Barriere leicht zusammengeklappt werden, um das Baby ins Bett zu legen oder herauszukommen. Dieser Bettschutz ist für Kinder von 18 Monaten bis 5 Jahren geeignet. Kann für alle Betten (außer Etagenbetten, Kinderbetten, Wasserbetten oder Betten mit Luftmatratzen) mit einer Dicke von 10-20 cm verwendet werden.334,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
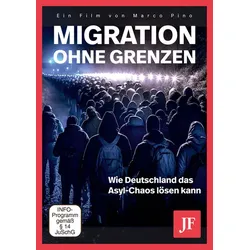
Migration ohne GrenzenDie Doku von Marco Pino: Wie Deutschland das Asyl-Chaos lösen kann Seit gut einem Jahrzehnt sind Deutschland und Europa Ziel massenhafter illegaler Migration, primär aus der arabischen Welt und Afrika. Allein nach Deutschland wanderten in diesem Zeitraum über 2,5 Millionen Menschen illegal ein, erklärten das Land eigenmächtig zu ihrem neuen Wohnsitz. Wer es nach Deutschland geschafft hat, braucht Abschiebungen kaum zu fürchten, wird stattdessen mit Sozialleistungen belohnt und darf oft auch seine Familie nachholen. Trotzdem wird in Medien und Politik gerne behauptet, sogenannte Pullfaktoren, also Anreize zur illegalen Migration nach Deutschland, die gebe es gar nicht. Eine Behauptung, die sich einreiht in die lange Liste der Flüchtlingslügen, die JF-TV unter diesem Namen ab 2015 in einer Dokuserie behandelt hat. Tatsächlich ist eher das Gegenteil der Fall: Die ganze deutsche Asylpolitik mutet längst wie ein einziger großer Pullfaktor an. Doch wofür das alles? Wo ist der Nutzen? Wie groß sind die Schäden? In diesem Film analysieren wir ausführlich, was das Asylchaos der letzten Jahre angerichtet hat, welche unfassbaren Anstrengungen unser Staat unternimmt, um illegale Migranten unterzubringen und zu versorgen, wie sich diese Migration auf die innere Sicherheit oder die Arbeitsmärkte auswirkt und letztlich: welche Alternativen es zu dieser Politik gibt. Eine Politik, die so oder so ein Auslaufmodell ist. Denn wie wir am Ende des Films sehen werden, ist ein Umdenken unausweichlich. Mitwirkende: Thilo Sarrazin, Laila Mirzo, Ulrich Vosgerau, Hinrich Rohbohm und viele mehr.4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **

Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Stahl Ein-Kanal-Barrieren 158758Art der Spannungsversorgung=passivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=0 VSchaltspannung=0 VSchaltstrom=0 ASchaltleistung=0 VASchaltfrequenz=0 HzAnzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=neinSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WBetriebstemperatur=-20..60 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (IP)=IP20...158,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Stahl Ein-Kanal-Barrieren 159094Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=23..27 VSchaltspannung=20,6 VSchaltstrom=0,07 ASchaltleistung=1,751 VASchaltfrequenz=0 HzAnzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (IP)=IP20...303,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Tidyard 2 Stück Barrieren für Kinderbett, rosa, 102 x 42 cm, Kinderbettstange, Kinderbettschutz, Bett, Kinderbett, BarrierenBeschreibung: Diese Sicherheitsbarriere für Betten ist ideal, um zu verhindern, dass die Kleinen vom Bett fallen. Ausgestattet mit einem Knopf auf jeder Seite kann die Barriere leicht zusammengeklappt werden, um das Baby ins Bett zu legen oder herauszukommen. Dieser Bettschutz ist für Kinder von 18 Monaten bis 5 Jahren geeignet. Kann für alle Betten (außer Etagenbetten, Kinderbetten, Wasserbetten oder Betten mit Luftmatratzen) mit einer Dicke von 10-20 cm verwendet werden.334,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Migration ohne GrenzenDie Doku von Marco Pino: Wie Deutschland das Asyl-Chaos lösen kann Seit gut einem Jahrzehnt sind Deutschland und Europa Ziel massenhafter illegaler Migration, primär aus der arabischen Welt und Afrika. Allein nach Deutschland wanderten in diesem Zeitraum über 2,5 Millionen Menschen illegal ein, erklärten das Land eigenmächtig zu ihrem neuen Wohnsitz. Wer es nach Deutschland geschafft hat, braucht Abschiebungen kaum zu fürchten, wird stattdessen mit Sozialleistungen belohnt und darf oft auch seine Familie nachholen. Trotzdem wird in Medien und Politik gerne behauptet, sogenannte Pullfaktoren, also Anreize zur illegalen Migration nach Deutschland, die gebe es gar nicht. Eine Behauptung, die sich einreiht in die lange Liste der Flüchtlingslügen, die JF-TV unter diesem Namen ab 2015 in einer Dokuserie behandelt hat. Tatsächlich ist eher das Gegenteil der Fall: Die ganze deutsche Asylpolitik mutet längst wie ein einziger großer Pullfaktor an. Doch wofür das alles? Wo ist der Nutzen? Wie groß sind die Schäden? In diesem Film analysieren wir ausführlich, was das Asylchaos der letzten Jahre angerichtet hat, welche unfassbaren Anstrengungen unser Staat unternimmt, um illegale Migranten unterzubringen und zu versorgen, wie sich diese Migration auf die innere Sicherheit oder die Arbeitsmärkte auswirkt und letztlich: welche Alternativen es zu dieser Politik gibt. Eine Politik, die so oder so ein Auslaufmodell ist. Denn wie wir am Ende des Films sehen werden, ist ein Umdenken unausweichlich. Mitwirkende: Thilo Sarrazin, Laila Mirzo, Ulrich Vosgerau, Hinrich Rohbohm und viele mehr.4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahl Ein-Kanal-Barrieren 9002/11-13702#158940Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=0..10 VSchaltspannung=13,7 VSchaltstrom=0,0145 ASchaltleistung=0,05 VASchaltfrequenz=0 HzAnzahl der Kanäle=2Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WBetriebstemperatur=-20..60 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (I...191,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.